به گزارش مسیر انرژی، در شرایطی که طی روزهای اخیر انتقادهایی متوجه محمد مجاور شیخان، مدیرعامل شرکت عملیات غیرصنعتی پازارگاد شده است، بررسی صورتهای مالی حسابرسیشده این شرکت تصویری قابل توجه از تغییر شاخصهای مالی پازارگاد در دوره مدیریت وی ارائه میدهد.
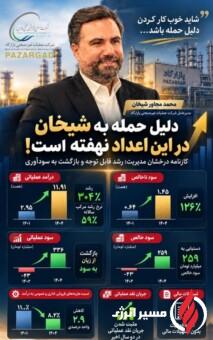
بر اساس این صورتهای مالی، درآمد عملیاتی شرکت عملیات غیرصنعتی پازارگاد از ۲.۹۵ همت در سال ۱۴۰۱ به ۱۱.۹۱ همت در سال ۱۴۰۴ افزایش یافته است؛ رقمی که از رشد حدود ۳۰۴ درصدی درآمد طی این دوره حکایت دارد. نرخ رشد مرکب سالانه درآمد نیز حدود ۵۹ درصد محاسبه میشود.
رشد سود ناخالص پازارگاد
در بخش سودآوری نیز ارقام منتشرشده از بهبود عملکرد شرکت حکایت دارد. سود ناخالص پازارگاد از حدود ۰.۶۴ همت در سال ۱۴۰۱ به ۱.۴۵ همت در سال ۱۴۰۴ رسیده که معادل رشدی در حدود ۱۲۶ درصد است.
یکی دیگر از نقاط قابل توجه این کارنامه، تغییر وضعیت سود عملیاتی شرکت است. پازارگاد که در سال ۱۴۰۲ حدود ۴۳ میلیارد تومان زیان عملیاتی ثبت کرده بود، در سال ۱۴۰۴ به ۳۳۶ میلیارد تومان سود عملیاتی رسیده است.
همچنین سود خالص شرکت در سال ۱۴۰۴ به حدود ۲۵۹ میلیارد تومان رسیده که نشاندهنده عبور شرکت از دوره زیان و تثبیت روند سودآوری است.
کاهش نسبت هزینهها در دوره مدیریت شیخان
بررسی شاخص هزینهها نیز نشان میدهد نسبت هزینههای فروش، اداری و عمومی به درآمد شرکت از ۱۱.۱ درصد به ۸.۲ درصد کاهش یافته است؛ به بیان دقیقتر، این شاخص ۲.۹ واحد درصد و نسبت به مقدار اولیه حدود ۲۶ درصد کاهش پیدا کرده است.
مثبتشدن جریان نقد عملیاتی طی دو سال اخیر نیز از دیگر شاخصهای قابل توجه صورتهای مالی پازارگاد است. در کنار این موضوع، ادامه فعالیت شرکت بدون استفاده از تسهیلات مالی میتواند در ارزیابی ساختار مالی و نحوه تأمین منابع شرکت مورد توجه قرار گیرد.
اعداد چه میگویند؟
مجموع این ارقام نشان میدهد ارزیابی عملکرد مدیریت پازارگاد، فارغ از حاشیهها و انتقادهای مطرحشده، نیازمند توجه به دادههای مالی و صورتهای حسابرسیشده شرکت است.
رشد بیش از چهاربرابری درآمد عملیاتی نسبت به سال ۱۴۰۱، افزایش سود ناخالص، عبور از زیان عملیاتی به سود، کاهش نسبت هزینهها و مثبتشدن جریان نقد عملیاتی، شاخصهایی هستند که بخشی از کارنامه پازارگاد در دوره مدیریت محمد مجاور شیخان را تشکیل میدهند.
اینفوگرافیک «میز انرژی» نیز در ادامه، مهمترین اعداد این کارنامه را بهصورت یکجا به تصویر کشیده است.